Artykuł sponsorowany
Jak wycena zapasów i środków trwałych porządkuje księgi w spółce produkcyjnej
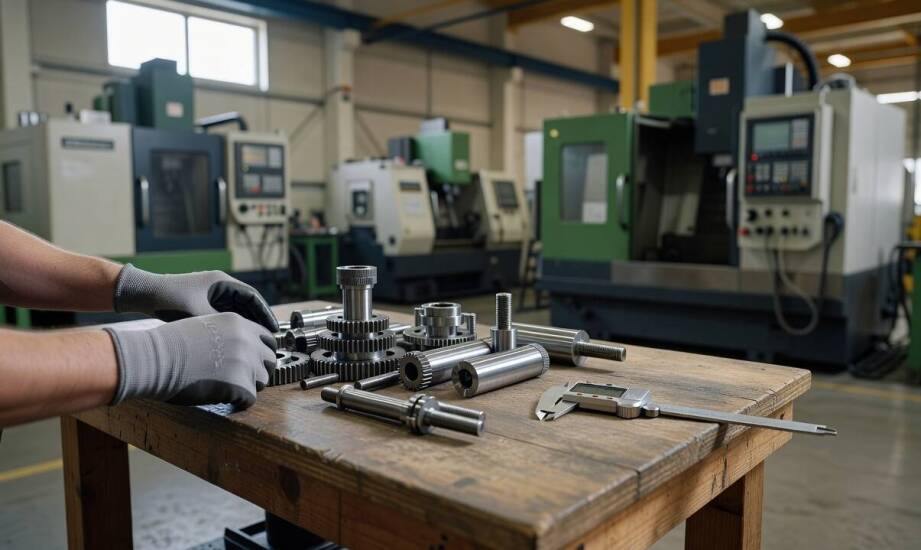
W spółce produkcyjnej każdy zakupiony składnik majątku przechodzi przez cykl ściśle określonych etapów, zanim ostatecznie wpłynie na wynik finansowy przedsiębiorstwa. Nabyty od dostawcy materiał często trafia bezpośrednio do procesu wytwarzania, jednak czasem kierownictwo decyduje się na jego sprzedaż w niezmienionym kształcie. Z kolei nabyte maszyny produkcyjne oraz specjalistyczne wyposażenie po przekazaniu do użytku podlegają stopniowej amortyzacji przez wiele lat. Poprawna identyfikacja i wycena tych elementów na każdym kroku pozwala utrzymać porządek w ewidencji księgowej. Przestrzeganie standardów prawa bilansowego zapobiega kosztownym pomyłkom podczas zamknięcia roku obrotowego.
Jak klasyfikować i wyceniać zapasy w procesie produkcji?
Ustawa o rachunkowości w art. 3 ust. 1 pkt 19 precyzyjnie definiuje rzeczowe aktywa obrotowe. Zalicza się do nich przede wszystkim zapasy przeznaczone do zużycia lub zbycia w ciągu dwunastu miesięcy, a także te przetwarzane w normalnym cyklu operacyjnym firmy. Zrozumienie różnic między poszczególnymi kategoriami pozwala uniknąć zniekształceń ewidencji magazynowej oraz błędnego szacowania kosztów. Materiały stanowią bazowe składniki majątku nabyte wyłącznie w celu zużycia na własne potrzeby zakładu. Najczęściej służą one bezpośrednio do stworzenia nowego produktu. Z kolei półprodukty to wyroby, które przeszły już określone technologicznie zamknięte fazy produkcji i tymczasowo czekają na dalszy przerób w obrębie tego samego przedsiębiorstwa. Na końcu wewnętrznego łańcucha dostaw znajdują się wyroby gotowe, czyli kompletne produkty spełniające normy jakościowe i przeznaczone bezpośrednio do odsprzedaży. Pomiędzy tymi stanami występuje produkcja w toku, obejmująca wyroby rozpoczęte, które wciąż wymagają obróbki na linii montażowej.
Zgodnie z art. 28 ust. 11 pkt 1 wspomnianej ustawy, na dzień nabycia zapasy ujmuje się w księgach według rzeczywistej ceny nabycia lub kosztu wytworzenia. Weryfikacja poprawności wyliczeń następuje podczas regularnego spisu z natury, który jednostki wytwórcze przeprowadzają co najmniej raz do roku, najpóźniej na dzień bilansowy. Przyjęta przez zakład metoda rozliczania rozchodu magazynowego, taka jak FIFO czy średnia ważona, bezpośrednio warunkuje ostateczną wycenę zapasów pozostających na półkach. Moment fizycznego przekazania surowców na halę inicjuje przypisanie ich wartości do konkretnej partii towaru. Właściwie skalkulowany koszt wytworzenia zawsze obejmuje użyte materiały bezpośrednie oraz uzasadnioną część kosztów pośrednich, takich jak zużycie energii czy utrzymanie ruchu, przy założeniu normalnego wykorzystania zdolności produkcyjnych zakładu. Zawyżenie lub zaniżenie tych parametrów deformuje ostateczną marżę przedsiębiorstwa.
Kiedy wyposażenie staje się środkiem trwałym i jak tego dowieść?
Klasyfikacja maszyn, urządzeń peryferyjnych oraz specjalistycznych narzędzi wymaga spojrzenia na ich użyteczność ekonomiczną w dłuższej perspektywie. Środek trwały musi bezwzględnie stanowić własność jednostki, być całkowicie kompletny i zdatny do użytku w momencie przyjęcia na stan. Przepisy prawa bilansowego wymagają również, aby przewidywany okres jego gospodarczego wykorzystania w firmie przekraczał jeden pełny rok. Popularny w środowisku biznesowym limit wartości początkowej wynoszący 10 000 zł obowiązuje wyłącznie w rozliczeniach podatkowych, dotyczących możliwości jednorazowej amortyzacji. Ustawa o rachunkowości nie narzuca sztywnego progu kwotowego dla środków trwałych. Przedmioty niespełniające kryterium czasu zazwyczaj obciążają koszty bieżące zaraz po przekazaniu pracownikom, funkcjonując jako standardowe wyposażenie zużywalne.
Powiązanie zapisów księgowych z faktycznym stanem technicznym na hali produkcyjnej opiera się na ciągłym i rzetelnym obiegu dokumentacji wewnątrz firmy. Fizyczne przyjęcie dostawy materiałów z zewnątrz zawsze potwierdza dowód magazynowy PZ, natomiast wydanie wyrobów odbiorcy wymaga wystawienia odpowiedniego dokumentu WZ. Wszelkie przesunięcia wewnątrz zakładu, na przykład wydanie partii surowca bezpośrednio na produkcję, pracownicy rejestrują za pomocą znormalizowanego druku RW. Formalne wprowadzenie nowej obrabiarki lub linii produkcyjnej do ewidencji majątku dokumentuje się rzetelnie wypełnionym formularzem OT. Jej ostateczne wycofanie z użycia z powodu awarii lub przestarzałości technologicznej potwierdza szczegółowy protokół LT. Spójność tych papierów z zapisami na kontach syntetycznych i analitycznych gwarantuje przejrzysty obraz sytuacji materialnej oraz chroni firmę w razie audytu.
Poprawnie wyznaczona granica między bieżącym zapasem magazynowym a długoterminowym środkiem trwałym bezpośrednio rzutuje na wysokość ostatecznego wyniku finansowego spółki. Błędy w klasyfikacji zniekształcają obraz majątku prezentowany w bilansie, co z reguły utrudnia zarządowi planowanie kolejnych inwestycji maszynowych. Dbałość o precyzyjną dokumentację wewnętrzną znacznie ułatwia weryfikację stanów podczas corocznej inwentaryzacji. Właściwie prowadzona rachunkowość opiera się na znajomości specyfiki i złożoności procesów wytwórczych. Kancelaria PREMIUM FINANSE prowadzi księgi handlowe dla podmiotów z branży wytwórczej. Każda przypisana księgowa obsługująca spółki z o.o. w Gdyni odpowiada za poprawną ewidencję majątku oraz operacji magazynowych na podstawie dostarczonych dowodów zewnętrznych i wewnętrznych, zachowując pełną zgodność z obowiązującym prawem bilansowym.
Kategorie artykułów
Polecane artykuły
Kiedy problem z pelletem wynika z paliwa, a kiedy z ustawień kotła
Całodobowe wsparcie drogowej pomocy – co obejmuje oferta firmy?
Dlaczego lokalizacja studzienki wodomierzowej w Krzeszowicach wpływa na odczyt, serwis i bezpieczeństwo instalacji